1.16亿元买下X射线机器人58.11%股权:泰凌医药用2.74亿股代价股切入AI医疗器械
港股上市公司泰凌医药(01011.HK)公告,向8名独立第三方间接收购浙江康源医疗器械58.11%股权,代价1.16亿元人民币(约1.24亿港元),全部以发行2.74亿股代价股支付,发行价0.45港元,较上一交易日收报折让22.41%。标的主营X射线机器人骨密度系统与便携式数字X射线诊断机器人系统,持有12项相关专利及25个源代码。这笔交易的特点是不动用现金、用股权换资产:一家以制药为主业的港股公司,用稀释自身股权的方式把一条AI影像机器人产品线装进报表,代价股份的发行折让本身也反映了市场对其转型的定价。
影响分析 × 投资人与产业分析师 | 事实报道 × 医疗数据从业者 | 行业观察
泰凌医药(01011.HK)宣布以 1.16 亿元人民币(约 1.24 亿港元)间接收购浙江康源医疗器械 58.11% 股权,全部以发行 2.74 亿股代价股支付,发行价 0.45 港元,较上一交易日收报折让 22.41%。公告当日股价报 0.26 港元附近,跌 8.772%(AASTOCKS 数据更新时间 2026/10/23 09:51)。一家账上现金紧张、仍在亏损的药企,用稀释股权的方式换来一条 X 射线机器人产品线,这笔交易的看点不在金额,而在支付方式本身。
开场:一家药企用2.74亿股股票,换了一条X射线机器人产品线
港股对小市值公司的并购公告早已见怪不怪,但泰凌医药这一单仍值得多看两眼。原因很简单:这是一家以制药与骨健康服务为底色的公司,收购目标却是 X 射线机器人骨密度系统与便携式数字 X 射线诊断机器人——典型的 AI 医疗器械赛道。
泰凌医药并非无名之辈。据其官网公司介绍,泰凌集团始创于 1995 年,2011 年在香港主板上市,曾是中国最大的全面综合疫苗供应链及推广销售服务商之一,合作方包括葛兰素史克、辉瑞、赛诺菲巴斯德、诺华等跨国药企,上市后战略转向骨科等领域(来源:泰凌医药集团官网公司简介)。这是一家有真实医药渠道历史的公司,不是凭空讲 AI 故事的壳。
但另一面是它的资产负债表。据《泰凌医药二零二五年年报》及相关研报整理,公司 2025 年收益约人民币 2420 万元,同比下降约 36.4%,年内亏损约 2630 万元;截至 2025 年末现金及银行结余仅约 722 万元,流动负债净额约 6.06 亿元(来源:港交所披露易年报、三个皮匠报告网研报整理)。在这样的财务底色下,1.16 亿元的收购不用现金而用股票,几乎是唯一路径。
一句话概括这笔交易:买方缺钱但想转型,卖方有产品但要退出通道,于是用 2.74 亿股新股完成了一次各取所需的交换。
交易结构拆解:1.16亿元、58.11%股权、0.45港元发行价与22.41%折让
把公告里的硬数字摊开,这是一笔教科书式的「代价股收购」:
- 标的:浙江康源医疗器械 58.11% 股权,通过间接方式收购;
- 对手方:8 名独立第三方;
- 总代价:1.16 亿元人民币(约 1.24 亿港元);
- 支付方式:发行 2.74 亿股代价股,发行价每股 0.45 港元;
- 定价基准:较上一交易日收报折让 22.41%。
三个细节值得留意。第一,「间接收购」意味着买入的很可能是持有康源股权的中间控股实体,这在涉及境内医疗器械资产的跨境交易中十分常见。第二,58.11% 是精心计算的比例:过半、足以并表,又避开了全资收购的更高对价与更重的整合义务。第三,22.41% 的折让不小——按港股惯例,代价股折让一成以内属温和,超过两成往往意味着谈判天平明显偏向卖方。
公告披露当日市场用脚投票:股价报 0.26 港元附近,单日跌 8.772%(AASTOCKS 数据,2026/10/23 09:51 更新)。折让叠加跨界不确定性,短期抛压并不意外。
标的有什么:X射线机器人骨密度系统与便携式数字X射线诊断机器人
被收购的浙江康源医疗器械是什么来头?公告显示其在内地研发及经营 X 射线机器人骨密度系统及可携式数字 X 射线诊断机器人系统,持有 12 项相关专利及 25 个源代码。
公开资料可补全轮廓。据百度百科企业词条,浙江康源医疗器械 2011 年成立于杭州,是国家高新技术企业,主营数字医疗影像系统的设计、研发与制造;2017 年智能骨密度产品上市,2018 年入选中国疾控中心慢病中心全国流调项目,2022 年参与北京协和医院「骨质疏松性骨折防治体系及关键技术研究」项目(来源:百度百科)。其产品线包括移动相机式 DR、便携式数字 X 射线摄影系统,以及基于深度学习的桡骨密度检测系统——依托现有 DR 即可开展骨密度筛查,AI 自动解析桡骨影像并云端生成报告,适配基层、体检与床旁场景(来源:环球医疗器械网康源产品招商页)。
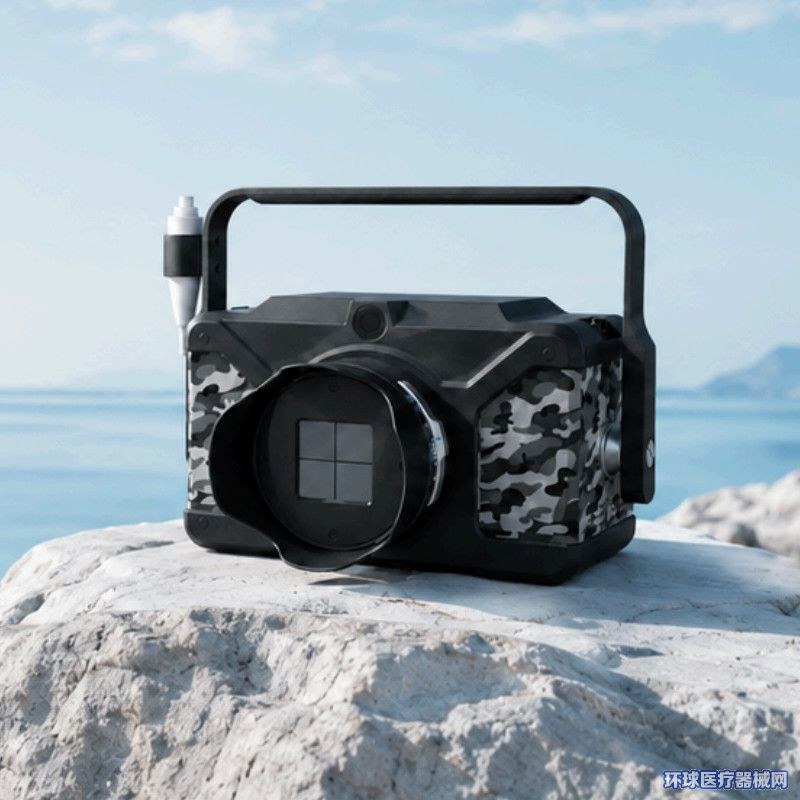
从临床场景看,这条产品线的锚点清晰:骨质疏松是典型的「高患病、低检出」慢病,DXA 设备贵且集中于大医院,基于普通 DR 影像的 AI 骨密度分析可把筛查下沉到基层与体检机构。国产设备加 AI 读片,正是影像 AI 商业化中少数跑得通付费方逻辑的方向之一。这与泰凌的骨健康主业确有衔接——其 2026 年中报披露正围绕骨健康构建「检测、治疗和康复」全周期平台,核心产品含骨科药物特立帕肽(来源:中财网转载《泰凌医药 2026 中期报告》)。
为什么用股权不用现金:从制药跨到AI器械的一次资产负债表选择
理解了泰凌的财务状况,「为什么发股不发钱」不言自明:现金 722 万元对 1.16 亿元对价,现金收购在算术上不成立。代价股收购对双方各有算盘:
- 对买方:不动用现金、不新增带息债务,把支付压力转化为股本扩张;发行价高于公告前市价,等于用「未来的股价」支付今天的资产。
- 对卖方:8 名独立第三方拿到的是流动性存疑的小盘港股,22.41% 的折让可视为对流动性与限售风险的补偿性定价。
- 对市场:这是一次公开的压力测试——如果市场认可「AI 骨密度机器人」的转型故事,0.45 港元的发行价会成为锚;如果不认可,老股东将同时承受稀释与股价下行的双杀。
这类结构在港股并不新鲜:小市值公司向 AI 等热门赛道转型时,发股买资产几乎是标准动作,代价由老股东以稀释分摊。公司 2025 年年报已将「通过选择性并购加快 AI 医疗科技融合应用」写入 2026 年核心任务(来源:港交所披露易年报),本次收购正是落地动作。
冷静观察:折让幅度与主业协同性决定这笔交易的成色
抛开叙事,这笔交易有几条清晰的边界必须写明白:
第一,本次为间接收购,公告未披露标的公司的营收、利润与估值倍数。1.16 亿元买 58.11% 股权,隐含康源整体估值约 2 亿元人民币,但在没有财务数据的情况下,无法判断这个定价是便宜还是昂贵。
第二,2.74 亿股代价股相对现有股本的摊薄比例、是否触发股东大会特别程序,公告转述中未完整披露,稀释程度有待通函文件确认。
第三,协同性仍停留在叙事层面。泰凌的骨健康药物渠道与康源的骨密度筛查设备在理论上构成「筛查导流—药物治疗」闭环,但公司 2025 年年报亦坦承医疗科技业务尚处资产准备与合规整合阶段、尚未形成收入贡献(来源:港交所披露易《泰凌医药二零二五年年报》)。一家资产负债率超 100% 的公司,能否持续投入装机与渠道费用,是故事成立的硬约束。
对投资人的启示是朴素的:看跨界并购,少听赛道名词,多看支付结构与折让幅度。22.41% 的折让与公告当日 8.772% 的下跌,已是市场给出的第一轮定价;第二轮意见,要等标的并表后的第一份财报。
原文链接:https://www.aastocks.com/tc/stocks/news/aafn-news/NOW.1436508
千方医数集编辑部 出品
