德睿智药的AI设计口服GLP-1授权三生蔓迪:中国内地港澳独家商业化,潜在总额17.5亿元
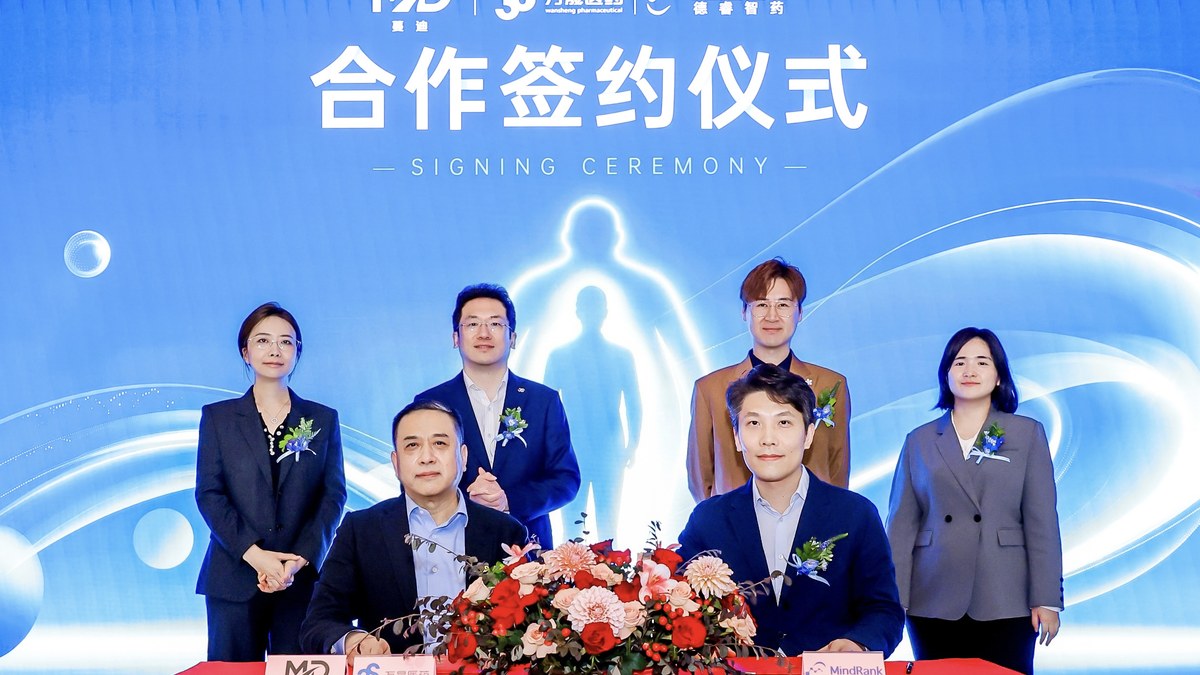
9月28日,杭州德睿智药(MindRank)宣布与三生制药(01530.HK)旗下子公司浙江三生蔓迪药业及万晟医药达成协议,就其自主研发的AI设计口服小分子GLP-1受体激动剂MDR-001达成覆盖中国内地、香港及澳门的独家商业化合作,潜在总交易金额最高可达人民币17.5亿元。MDR-001目前正在中国开展针对成人肥胖或超重人群的III期关键临床研究。德睿智药于2026年7月完成5200万美元B轮融资,自有基座模型体系为Intera。
17.5亿元买下一款还在III期的口服GLP-1:德睿智药把商业化权交给三生蔓迪
趋势前瞻 × 投资人与产业分析师 | 影响分析 × 药企研发负责人 | 行业观察
2026年9月28日,杭州德睿智药(MindRank)宣布,将其自主研发的AI设计口服小分子GLP-1受体激动剂MDR-001在中国内地、香港、澳门的独家商业化权,授予三生制药(01530.HK)旗下浙江三生蔓迪药业与万晟医药,潜在总交易金额最高人民币17.5亿元。此时MDR-001正在中国开展针对成人肥胖或超重人群的III期关键临床研究,结果尚未读出。一边是成立不久、2026年7月8日才完成5200万美元B轮融资的AI制药公司,把未来卖药的权利提前定价出手;另一边是港股上市药企,用一张最高17.5亿元的对价单,接下一款还没有III期数据的减重分子。这笔交易真正的信息量,不在金额大小,而在它发生的时间点。
开场:一个还在III期的分子,先定了谁负责卖
新药交易的常规顺序是先有数据、再谈价格:III期顶线结果读出之后,估值才有可参照的锚,买方才敢把大额对价压上去。MDR-001这次把顺序调换了——面向成人肥胖或超重人群的III期关键临床仍在中国开展,结论尚未给出,商业化权已经易手。对投资人而言,这个时序本身就是信号,它说明卖方对确定性的定价,高于对数据读出后上行空间的期待。
换个角度看,这也是一条被资金结构逼出来的路径。德睿智药2026年7月8日完成5200万美元B轮融资,而面向肥胖或超重人群的III期关键临床,无论入组规模还是随访周期,都需要持续而刚性的现金投入。把商业化权提前出让,换来的不只是账面金额,还有后续注册与上市推进由承接方分担的现实安排。技术栈一侧,公司自有基座模型体系为Intera,其身份始终是平台型药企,而不是销售型药企。
17.5亿元的交易结构:区域、品种、权利边界
先把边界划清楚。区域是中国内地、香港、澳门,不含海外;标的是MDR-001这一款AI设计的口服小分子GLP-1受体激动剂;授予的是独家商业化权,而不是整条资产的转让。换句话说,德睿智药让出去的是「谁来卖、怎么卖」,而不是「这个分子归谁」。海外权益如何安排,本次发布未作说明,这是估值时不能漏掉的一块留白。
再看金额口径。17.5亿元的表述是「潜在总交易金额最高可达」,这个措辞决定了它是一张上限清单,而不是一笔确定的现金。此类结构通常由首付、注册里程碑、销售里程碑叠加而成,只有前段相对确定,后段取决于临床是否成功、能否获批上市、上市后卖到什么规模。本条发布未披露首付与里程碑的拆分比例,因此17.5亿元既不能被当成首付款,也不能被当成预期到账额,更适合被理解为双方在风险分担上谈定的共同上限。
为什么是三生蔓迪:承接方要的是什么
承接方同样有清晰的动机。三生制药(01530.HK)旗下浙江三生蔓迪药业与万晟医药共同出面,蔓迪是三生制药已有品牌之一,这意味着这次接手不是财务式的押注,而是嫁接在既有制药与商业化平台上的一次管线补充。对一家成熟的港股药企来说,稀缺的从来不是钱,而是能填满销售网络产能、又接得住市场热度的品种,减重赛道恰好同时满足这两点。
市场的量级解释了这份急切。替尔泊肽2025年销售额达到365.07亿美元,GLP-1类药物的天花板已被反复验证。但注射剂型的分发高度依赖冷链、注射装置与患者教育,而口服小分子在长期用药与基层可及性上的分发逻辑完全不同,更接近慢性病用药的常规销售模型。一家以品牌与渠道见长的药企,提前锁定一个口服剂型,买的正是这套它熟悉的分发能力在未来几年的用武之地。
提前入场也有代价。商业化准备周期很长,工艺放大、渠道铺建、定价与准入都要在获批前投入,越早锁定、获批后铺得越快,但一旦读出不及预期,这些前置投入就成了沉没成本。三生方面在这个时点接手,等于用一部分确定性支出换取获批时点的抢跑窗口;德睿智药换到的,则是一家上市公司为其注册与上市推进背书的执行能力。
AI设计的口服GLP-1,卡在哪一道工艺上
从研发负责人的视角,AI在这个分子上的贡献应当放在正确的位置。生成式设计主要作用于分子发现与优化阶段,压缩的是从靶点到候选化合物的时间与试错成本;而一款口服小分子GLP-1受体激动剂真正难的部分,还有口服暴露是否足够、食物与给药条件的影响、肝脏与胃肠道安全性,以及能否被放大成稳定可控的合成与制剂工艺。设计方式不改变后几道关卡的物理约束,这也正是AI制药概念在资本市场容易被高估的一段。
对比能提供一点尺度感。英矽智能9月30日提名的口服小分子GIPR拮抗剂ISM1354,公开了小鼠、大鼠、犬、猴四种属口服生物利用度75%至104%这类药代参数,行业在口服暴露上习惯用跨种属数据建立信心。而MDR-001这条发布没有披露任何药代或暴露数据,只给出临床进度与交易金额。两类信息的成熟度不在同一层面:一个是临床前的化合物画像,一个是已推进到III期、公开数据却仍然稀薄的交易标的。
面向成人肥胖或超重人群的III期,考验的不仅是减重幅度。这个人群用药周期长、对依从性与安全性极为敏感,胃肠道耐受与肝酶信号会直接决定停药率,进而决定真实世界里的留存与复购。而商业化规模一旦打开,原料成本、产能爬坡与批间一致性又会成为新的约束。AI可以把分子推到临床门口,但门后的工艺与临床验证,仍然只能一道一道过。
冷静观察:III期没读出就卖商业化权,是把风险转移还是定价未知
必须先交代信源强度。本条的发布方是德睿智药,经医药魔方ByDrug转载,页面时间为10月1日,原始发布日为9月28日;截至目前未检索到三生制药在港交所披露的公告级一手文件,交易的首付与里程碑拆分也未公布。这意味着双方的权利义务细节、付款节奏与终止条款都无从核对,17.5亿元应当被当作上限口径来读,而不是双方已经确认的现金承诺。对任何据此做估值或投资决策的判断,这一步的折扣不能省。
回到定价与风险的逻辑本身。在数据读出前定价,本质是卖方把「结果不确定」折价换成现金与确定性,买方用相对可控的前期支出博一个高上限——风险没有消失,只是被转移并以里程碑的形式重新分配。若III期读出成功,德睿智药让渡的是商业价值的大部分;若读出不及预期,承担前置注册与商业化准备成本的是承接方,而卖方至少已拿到前段对价。真正值得跟踪的三个节点是:III期顶线结果、上市申请是否获受理,以及三生制药是否给出正式公告。在此之前,这笔交易更接近一份关于信心的对赌,而不是一个已经完成的结论。
原文链接:医药魔方ByDrug(引德睿智药9月28日发布)
千方医数集编辑部 出品
