Sensydia 融资逾 600 万美元:AI 心脏性能系统还没获批,CPT 付费码已先到位
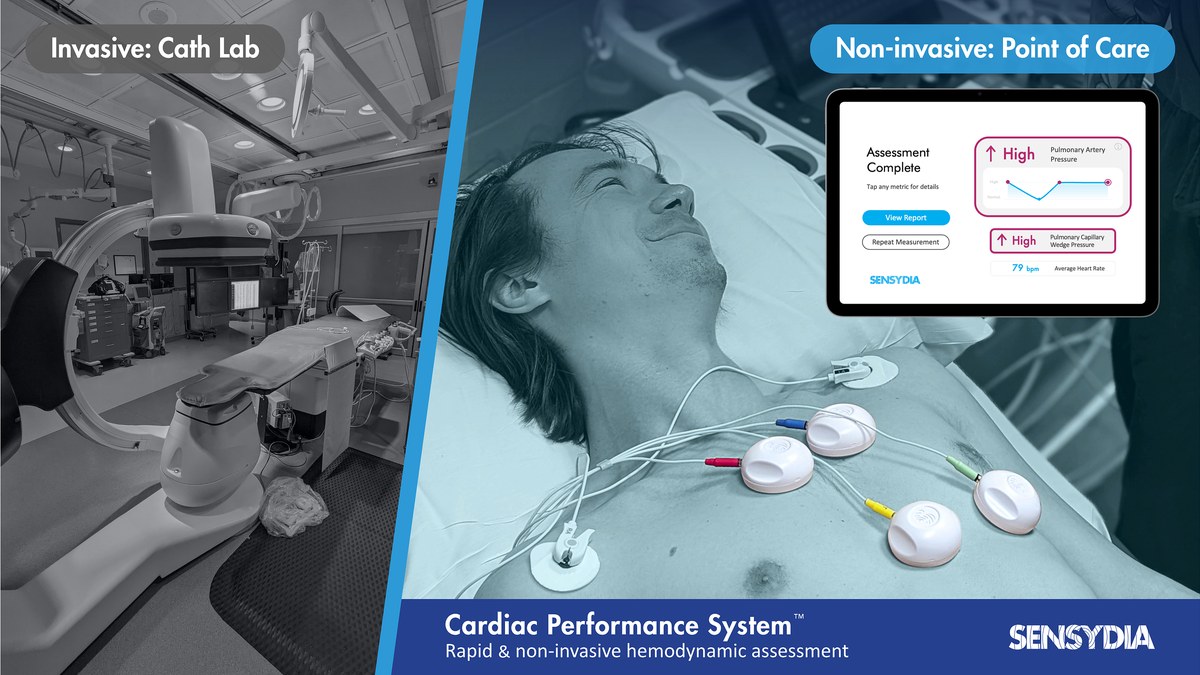
临床阶段医疗技术公司 Sensydia 于 2026 年 10 月 13 日宣布完成新一轮融资首轮超额认购交割,金额超过 600 万美元,由 Colle Capital Partners 领投,Orlando Health Ventures 大额跟投。资金用于将心脏性能系统 CPS 推进到 ACOUSTIC-1 研究走完、拿到 FDA 授权,并支撑商业化上市准备。CPS 通过采集声学信号与电信号、再用 AI 算法分析来评估心功能,目标是在几乎任何场景下提供肺动脉压评估,无需有创导管插管。关键时间点落在 2026 年 7 月:新的 III 类 CPT 码 1036T 生效,对应无创血流动力学评估,其三条构建要素与 CPS 技术路线完全一致。CPS 已获 FDA 突破性器械认定,目前仍属研究用途器械。
影响分析 × 投资人与产业分析师 | 事实报道 × 药企研发负责人 | 行业观察
开场:钱不算大,但它买的是一个已经铺好的付费通道
2026 年 10 月 13 日,洛杉矶。临床阶段医疗技术公司 Sensydia 宣布完成最新一轮融资的首轮交割,金额超过 600 万美元,且为超额认购。
单看金额,600 万美元在医疗器械的融资序列里并不起眼。真正值得留意的是它所处的时间位置:这家公司的核心产品尚未获得美国食品药品监督管理局 (Food and Drug Administration, FDA) 授权,仍停留在研究用途阶段;而一条与之技术路线高度对应的付费通道,已经在同年 7 月先行生效。也就是说,钱进来的时候,谁来付钱的问题已经有了初步答案,能不能用的问题还留在监管流程里。
这一错位正是本轮融资最值得拆解的地方。对早期投资人与产业分析师而言,付费通道先于监管授权落地,意味着商业化路径上的一类不确定性被提前移除,也意味着资本可以更早定价;对临床与研发侧而言,付费编码本身并不构成对产品安全性或有效性的任何背书。两条线索之间的张力,构成了理解这笔交易的主线。
钱的来源与用途:Colle Capital 领投、Orlando Health Ventures 跟投,直指 ACOUSTIC-1 研究与 FDA 授权
本轮融资由 Colle Capital Partners 领投,Orlando Health Ventures 大额跟投。前者自我定位为全球化、机会型的早期技术风险投资基金,投资动作发生在公司生命周期的起点,覆盖 AI 原生业务、深度技术与基础设施,偏好数据能够持续沉淀为专有壁垒的公司;后者是医疗系统旗下的战略投资平台,投向医疗器械、生物技术与服务类公司,关注能否改善患者结局或优化健康系统内部的工作流程。
资金用途指向三件事
按公告表述,募集资金用于三件事:把心脏性能系统 (Cardiac Performance System, CPS) 推进到 ACOUSTIC-1 研究走完、取得 FDA 授权,并支撑商业化上市准备。三项用途按临床证据、监管准入、市场投放的顺序递进排列,也说明公司在该阶段并不打算把资源分散到产品线扩张上,而是集中投向单一产品的通关过程。
Colle Capital Partners 创始合伙人 Victoria Grace 在公告中表示,Sensydia 把 CPS 建立在导管数据这一临床金标准之上,且做到了少数公司才会尝试的规模;这种做数据的纪律,加上一个已经就位的付费编码,让投资方对团队抱有真实信心,因此很自豪地领投并支持 Sensydia。
关键时间点:2026 年 7 月生效的 III 类 CPT 码 1036T,三条构建要素与 CPS 逐条对齐
时间点是理解这笔融资的钥匙。2026 年 7 月,一个新的 III 类现行操作术语 (Current Procedural Terminology, CPT) 编码 1036T 生效,对应无创血流动力学评估。
三条构建要素
按公告描述,该编码建立在三条关键要素之上:其一,被动采集的声学与电信号;其二,增强性的算法分析;其三,医师审阅、判读并整合进临床照护。公司称,这三条要素与 CPS 所采用的技术路线完全一致。
III 类编码的定位需要单独说明。它通常用于新兴技术、服务与程序的临时性追踪,设立目的在于收集数据、追踪使用情况,既不等同于技术已通过有效性评价,也不等同于获得监管部门的上市许可。把它理解为支付侧为新技术留出的一处临时入口,比理解为技术获得认可更接近它在本案中的实际作用。这一点,也正是付费通道与监管授权之间那道间隙的由来。
产品是什么:采集声学与电信号后用 AI 分析,替代有创导管评估肺动脉压
CPS 的技术路径相对清晰:通过采集声学信号与电信号,再用人工智能 (Artificial Intelligence, AI) 算法加以分析,据此评估心功能。其产品目标是在几乎任何场景下为临床医生提供肺动脉压评估,无需有创导管插管。
临床用途
在临床用途上,CPS 被设计用于帮助识别淤血,并指导心力衰竭 (heart failure) 与肺动脉高压 (pulmonary hypertension) 的诊断与治疗。如果产品形态成立,其价值主张在于把原本高度依赖导管室的血流动力学信息,前移到诊室、门诊与诊所场景,让压力指标出现在治疗决策发生的那一刻。
监管记录
监管层面,CPS 已获得 FDA 突破性器械认定 (Breakthrough Device designation)。公司此前的监管记录还包括 2018 年一款无创射血分数 (ejection fraction) 测量算法获得 FDA 510(k) 许可。这两条记录分别对应加快审评通道的资格与既往算法类产品准入的经验积累,但都不等同于 CPS 本身已经取得授权。
美敦力 (Medtronic) 前董事长兼首席执行官 (Chief Executive Officer, CEO) Bill Hawkins 以顾问身份表示,最重要的医疗技术公司往往是在创造品类,而不是在既有品类中竞争;他认为 Sensydia 具备这种潜质,即一种新的方式把压力信息带到诊疗现场,并具备规模化的基础。Sensydia CEO Anthony Arnold 则表示,治疗心衰的心脏科医生需要在正确的地点、正确的时间拿到正确的指标,CPS 的目标正是在做出治疗决策的诊室内,为临床医生提供客观的压力信息。
冷静观察:CPT 码解决的是谁来付钱,不是能不能用,FDA 授权仍在路上
把两条时间线并排放在一起:一条是 2026 年 7 月生效的付费编码,一条是仍在推进中的 ACOUSTIC-1 研究与尚未取得的 FDA 授权。前者回答的是谁来付钱,后者回答的是能不能用,两者的评审主体、判断标准与证据要求都不相同。
付费通道先于监管授权落地,确实降低了商业化路径上的一类不确定性,也让资本有了更早介入的理由。但这一先后顺序不能被解读为产品已经获批,也不能被解读为临床有效性已获验证。公告本身明确标注 CPS 属于研究用途器械 (Investigational Use Only),尚未获得 FDA 授权。
因此,本轮融资更合理的读法是:资金买下的是一条已经铺好的付费通道,以及把临床研究走完的弹药,而不是一张已经到手的准入批件。从研究完成到授权落地,再到形成可复制的商业化放量,中间仍有若干需要由证据逐段填补的空隙。对产业观察者而言,后续真正值得跟踪的是 ACOUSTIC-1 研究的执行进度与数据读出,而不是编码本身带来的叙事热度。
原文链接:PR Newswire
千方医数集编辑部 出品
