Becker’s综述:EHR正在成为医疗AI的前门,AI不进病历系统就像助手坐在门外
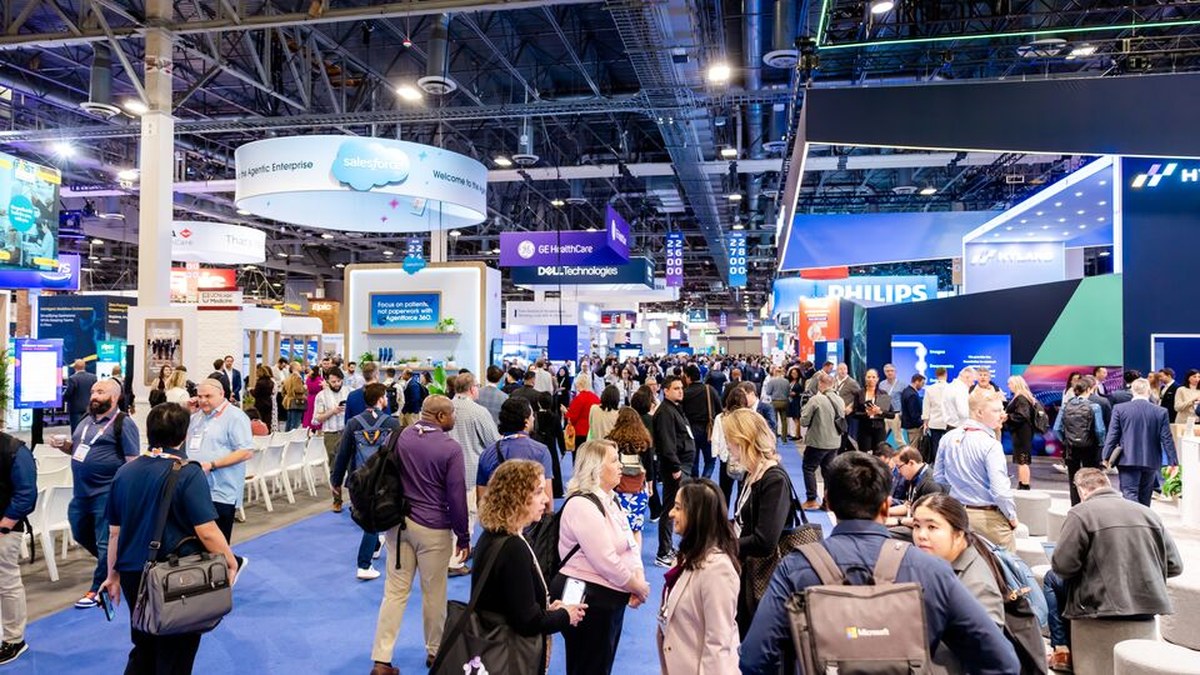
Becker’s 9月22日综述指出,EHR正成为医疗系统接触、部署和构建AI的关键入口:Epic第二届Agent Factory Build-A-Thon上25家医疗系统自建AI智能体;OpenAI为ChatGPT for Healthcare加入Epic集成;Oracle Health把临床AI智能体嵌入护士工作流;Providence在14个Epic工作流跑出84%采纳率。印第安纳Reid Health的CIO说:不嵌入EHR的AI,就像一个坐在门外的能干助手。
当AI的入口收窄成一扇门:谁控制EHR,谁就控制医疗AI的分发
趋势前瞻视角 × AI技术供应商·创业者 | 影响分析 × 医院信息化·临床医生 | 行业观察
医疗AI的分发秩序正在被一扇门重新划定:进不了病历系统的AI,正在失去进入临床主流工作流的资格。9月22日,Becker’s Hospital Review刊发综述指出,电子健康记录(EHR)正日益成为医疗系统接触、部署与构建AI的前门——AI不再只靠独立应用单打独斗,而是深入临床医生与患者已在使用的系统内部。谁掌管这扇门,谁就在定义医疗AI的下一个阶段。
开场:坐在门外的助手,与站在门里的分发权
今年2月,印第安纳州Reid Health首席信息官Muhammad Siddiqui对Becker’s说出了一句后来被反复引用的判断:“不嵌入EHR的AI,就像有一个坐在房间外面的能干助手。”能力再强,也隔着一堵墙。
半年之后,这个比喻成了行业的现实注脚。当Epic、Oracle Health乃至OpenAI都把集成深度推进到EHR内部,独立应用模式的生存空间正在肉眼可见地收窄。医生不会为一个AI工具多开一个窗口,患者也不会为此多装一个应用——入口在哪里,注意力就在哪里。
分发的本质是入口的占位:谁占住了医生每天敲键盘的那块屏幕,谁就占住了AI抵达临床的最短路径。
七条线索:从Build-A-Thon到患者门户的全面入EHR
综述列举了七项近期进展,第一条即指向Epic:25家医疗系统参加9月举办的第二届Agent Factory Build-A-Thon,为临床与运营工作流开发AI智能体。项目清单颇具颗粒度:识别手术当日取消风险的患者并提前联系、按临床方案核对药物续方请求、捕捉未记录的重症监护时间、支持患者安全事件调查。
上一届的代表作给出了效果锚点:ECU Health的转运请求摘要智能体,每周节省约20小时人力。节奏还在加快——首届Build-A-Thon于2026年5月举办,早期采用者培训10月启动,2027年将更广泛开放。
OpenAI的方向同样值得玩味。9月,ChatGPT for Healthcare新增Epic EHR集成,UCSF Health成为试点伙伴:授权临床医生可将预约记录、化验结果、用药与专科文档带入ChatGPT,或在Epic工作流内直接使用。值得注意的细节是,该集成为只读,不向病历写回信息——即便强如OpenAI,进入EHR的方式也是先站在门口递材料,而不是直接改写房间里的东西。
Oracle Health则在9月推出面向护士的临床AI智能体,嵌入EHR,包含语音病历、患者信息检索与急症护理摘要;此前8月,它已扩展医生端智能体的自动专业编码、AI病历审查与听写功能。
患者端在同步演进:萨克拉门托Sutter Health成为首家上线Epic患者AI助手Emmie的医疗系统,印第安纳Community Health Network随后在MyChart内推出,患者可以就病历内的信息对话提问。Oracle的AI患者门户8月正式可用,与EHR直接集成,能用平实语言回答病历问题并引用信息来源。
这份入EHR的清单里,医生、护士、患者三类角色悉数在列——入口逻辑不再只关乎效率,而关乎全场景的在场。
84%采纳率与50个工具首日上线:两家系统的两种玩法
供应商在铺路,医疗系统在用脚投票,两条路径已经清晰可见。
Providence提供了成熟系统的打法:这家拥有51家医院的系统,在4月Epic升级后上线12个Epic AI用例,覆盖住院、门诊与收入周期工作流。更关键的是接受度——升级后首周,14个Epic工作流的AI草稿总体采纳率达到84%。Providence说得也很直白:将尽可能把更多功能收敛进EHR,而非依赖独立单点方案。
新泽西Inspira Health展示了另一条路径:7月27日全院上线Epic,首日即部署超50个Epic AI套件与认知计算模型数字工具,覆盖文档、翻译、临床信息组织与预测分析。对新装机而言,AI不再是上线之后的增量选项,而更像出厂标配。
84%的采纳率说明的未必是AI有多好用,而是当AI长在医生本来就要用的界面里,使用的阻力趋近于零。
AI太多用不完:入口收敛之后的新烦恼
但门里也有门里的烦恼。西雅图儿童医院副CMIO Clara Lin对Becker’s表示,Epic发布的AI工具太多,已经无法逐个试点;该院改为优先挑选最可能产生回报的工具,再投入资源。
这是一个此前少有人预判的转折:行业讨论的焦点,正在从AI能不能进临床,变成AI太多、先做哪个。当分发不再稀缺,注意力与验证能力成了新的稀缺品。对医院信息化部门而言,筛选、评估与度量的负担并没有消失,只是从满世界找工具,变成了在门口排队挑工具。
冷静观察:前门掌控在EHR厂商手里,独立AI公司的门票问题
把七条线索并排放在一起,趋势的轮廓相当清晰:EHR正在从记录系统变成AI的分发系统。Epic自建生态、Oracle Health双线推进、OpenAI主动集成、医疗系统主动收敛——所有动作指向同一个方向。
对AI技术供应商与创业者而言,这既是利好也是警讯。利好在于,嵌入EHR的产品获得了一条已被验证的采纳路径,Providence首周84%的采纳率与Inspira首日超50个工具的部署都是证据;警讯在于,前门掌控在EHR厂商手里,进入规则、接口权限与功能边界都由守门人制定。连OpenAI尚且只能以只读方式入场,独立AI公司的门票问题只会更现实。
当然,综述末尾留了一个必要的注脚:医疗系统并未把全部AI策略交给EHR厂商,仍在使用EHR原生与第三方技术的组合。前门很重要,但房子不止一扇门。只是对多数玩家来说,主门的钥匙在别人手里——这件事本身,就足以重塑未来几年医疗AI公司的生存策略。
千方医数集编辑部 出品
