Ascensia 领投 Sava Technologies 3600 万美元 B 轮并锁定欧洲独家商业化权,雅培与德康之外 CGM 多了个微型传感器挑战者
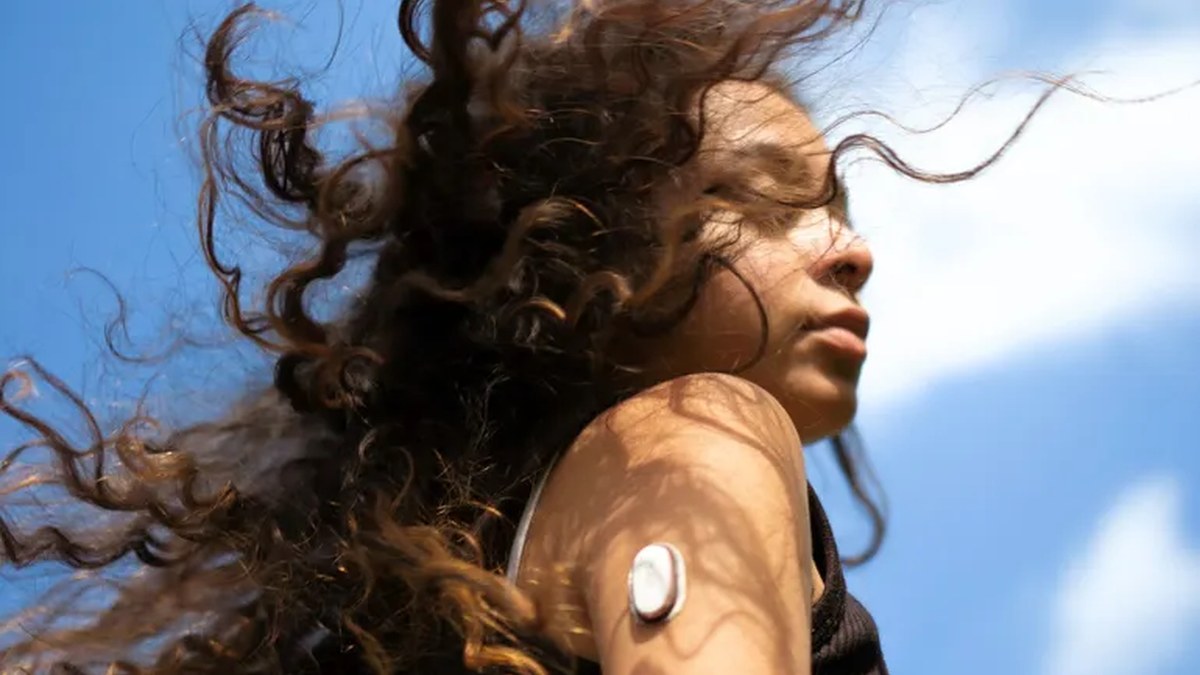
MedTech Dive 于2026年10月12日报道,血糖仪厂商 Ascensia Diabetes Care 领投伦敦葡萄糖传感器初创公司 Sava Technologies 的3600万美元B轮融资,双方同时签署战略合作,授予 Ascensia 从欧洲起步的独家商业化与分销权。Ascensia 总部位于瑞士巴塞尔,是东京 PHC Holdings 的子公司。Sava 称其微传感器比目前大多数设备所用细丝短约10倍,可减少对皮肤的扰动,测的仍是皮下组织间液葡萄糖,并有望扩展到葡萄糖之外的其他生物标志物。资金用于扩大产能并为首款产品上市做准备,公司计划今年启动关键性临床试验,目标两年内取得 CE 认证后在欧洲上市,并希望获批用于非辅助用途。
Ascensia 领投 Sava Technologies 3600 万美元 B 轮,锁定欧洲独家商业化权,微型葡萄糖传感器闯入雅培与德康格局
影响分析 × 投资人与产业分析师 | 趋势前瞻 × AI技术供应商/创业者 | 行业观察
据 MedTech Dive 2026年10月12日报道,血糖仪厂商 Ascensia Diabetes Care 领投伦敦葡萄糖传感器初创公司 Sava Technologies 的3600万美元B轮融资,双方同步签署战略合作,授予 Ascensia 从欧洲起步的独家商业化与分销权。本轮之后 Sava 累计融资达6800万美元,而眼下约1200万人使用 CGM 的市场由雅培与德康主导。
开场:一家做血糖仪的老厂商出钱,买下一条新传感器路线的欧洲分销权
一家靠血糖仪、试纸和采血针起家的老牌厂商,用一张3600万美元的支票,换来了一条全新传感器路线的欧洲门票。据 MedTech Dive 在2026年10月12日的报道,Ascensia Diabetes Care 领投伦敦葡萄糖传感器初创公司 Sava Technologies 的B轮融资,同时宣布与之达成战略合作,取得从欧洲起步的独家商业化与分销权。Ascensia 总部位于瑞士巴塞尔,是东京 PHC Holdings 的子公司,产品线覆盖血糖仪、试纸与采血针。把钱投向微型传感器路线,并在协议里一并锁定分销权,意味着它把积累多年的渠道资源押在了一条尚未获批的新技术上。
这并非 Ascensia 第一次以分销协议切入 CGM。此前它与另一家厂商 Senseonics 签署过分销协议,后者传感器可植入使用长达一年;而 Senseonics 近期又与之达成协议,把销售与市场等商业化运作收回自身。老路留下的经验与教训,构成了这笔交易的背景。
钱与权怎么分:Ascensia 领投3600万美元B轮,同时拿到从欧洲起步的独家商业化权
这笔钱的流向与权利的划分相当清晰:Ascensia 出面领投,换回欧洲市场从零开始的独家商业化资格。本轮为 B 轮,规模3600万美元,资金用途被明确指向扩大产能并为首款产品上市做准备。交易完成后,Sava 累计融资达到6800万美元,参与本轮的其他投资方包括 Balderton Capital、Norrsken VC、Simplyhealth Ventures、JamJar Investments 与 Pentland Ventures。Ascensia 方面确认,自己已经对 Sava 进行了战略股权投资。
为什么把起点放在欧洲,答案藏在市场结构里。目前约1200万人使用 CGM,市场由雅培与德康主导,Sava 希望这款设备能为使用 CGM 的人群提供更多选择。对 Ascensia 而言,先在欧洲落地可以避免在竞争对手腹地正面消耗,把一款尚未取得 CE 认证的产品交给自己最熟悉的渠道体系去培育。站在投资人的立场看,融资金额只是一张入场券,真正决定这笔钱回报的,是独家权最终能不能转化为实实在在的装机量。
技术差异在哪:微传感器比现行细丝短约10倍,测的仍是皮下组织间液葡萄糖
技术差异是 Sava 讲给市场和投资人听的核心故事。与现有 CGM 一样,Sava 测的是皮下组织间液的葡萄糖,被测量的物理量并没有改变;变的是传感器伸入皮肤的那一段。公司称其微传感器比目前大多数设备所用细丝短约10倍,由此可以减少对皮肤的扰动。换句话说,被测量的物理量没有变,变的是传感器的几何形态。这是一条以侵入性更低换取舒适度的路线,逻辑上指向更好的佩戴意愿与更低的使用心理门槛,但报道中并未给出任何临床数据佐证,尺寸上的优势目前仍停留在企业自述层面。
更具想象空间的是延展性。Sava 开发的是一款可穿戴葡萄糖传感器,未来有望扩展到葡萄糖以外的其他生物标志物;Ascensia 也给出了相近的表述,认为该微传感器技术在血糖之外的健康监测上具备长期潜力。对一家以试纸为主业的厂商而言,这种偏重长期的说法,更像是在为下一次产品边界的扩张预留接口,而不是急于兑现短期收入。在技术尚未真正进入审评之前,这类跨界想象既是融资故事的一部分,也是估值的一部分。
时间表与硬门槛:今年启动关键性试验,两年内拿 CE 认证,目标非辅助用途
时间表写得毫不含糊,硬门槛也被摆到了明面上。Sava 计划今年启动关键性也就是 pivotal 临床试验,目标是在未来两年内取得 CE 认证后在欧洲上市,随后由 Ascensia 启动分销。这条路径把监管节点放在了最前端:CE 认证若拿不到,此前投入的产能扩张与渠道铺设暂时都只能停留在账面准备上。换言之,这笔融资先买下的是一段时间窗口,其次才是产能。
真正决定商业化天花板的,是用途标签。Sava 希望传感器获批用于非辅助也就是 non-adjunctive 用途,即使用者无需再做常规指尖采血确认,就可以依据读数进行胰岛素剂量决策。辅助与非辅助之间,隔着一层给药决策上的信任门槛,也直接决定了这款产品是被视为提供参考的补充工具,还是能够进入日常剂量管理的核心环节。就此而言,非辅助用途与其说是一项功能诉求,不如说是这条产品路线能否成立的边界条件。需要说明的是,微传感器短约10倍、两年内取得 CE 认证以及非辅助用途,均为 Sava 自述的目标,尚未经过审评,不宜被理解为已经获批或者已经上市。
冷静观察:1200万 CGM 用户只有两个主要厂商,但融资不等于获批,非辅助用途才是分水岭
这份格局判断出自 Sava:目前约1200万人使用 CGM,仅占全球成年糖尿病患者的很小一部分,而这一市场由雅培与德康两家主导。报道没有给出具体的比例数字,因此能被坐实的只有渗透率偏低这一个方向性事实。低渗透、双寡头、技术路线尚未固化,这套组合足以解释为什么一家老牌血糖仪厂商愿意用股权加分销权的双层方式押注新玩家:盘子小而强敌在前,新进入者恰恰需要一个熟悉当地市场的伙伴来承接商业化。
但融资事件终究不等于产品获批。3600万美元买到的是时间与选项,买不到 CE 认证,也买不到非辅助用途的标签。对投资人而言,真正值得持续跟踪的分水岭只有一条:这款传感器最终能否以非辅助用途获批。若能,它就直接坐上与现有主力产品相同的桌面,争夺日常剂量决策的入口;若不能,它便退回补充性位置,那份欧洲独家权也会随之缩水成一张区域性门票。在此之前,任何关于份额重排的推演都只是待验证的假设。
原文链接:MedTech Dive
千方医数集编辑部 出品
