37 亿单季、111 亿年内:Rock Health Q3 2026 显示美国数字健康钱更集中,平均单笔 3100 万创新高,148 亿为外推预测
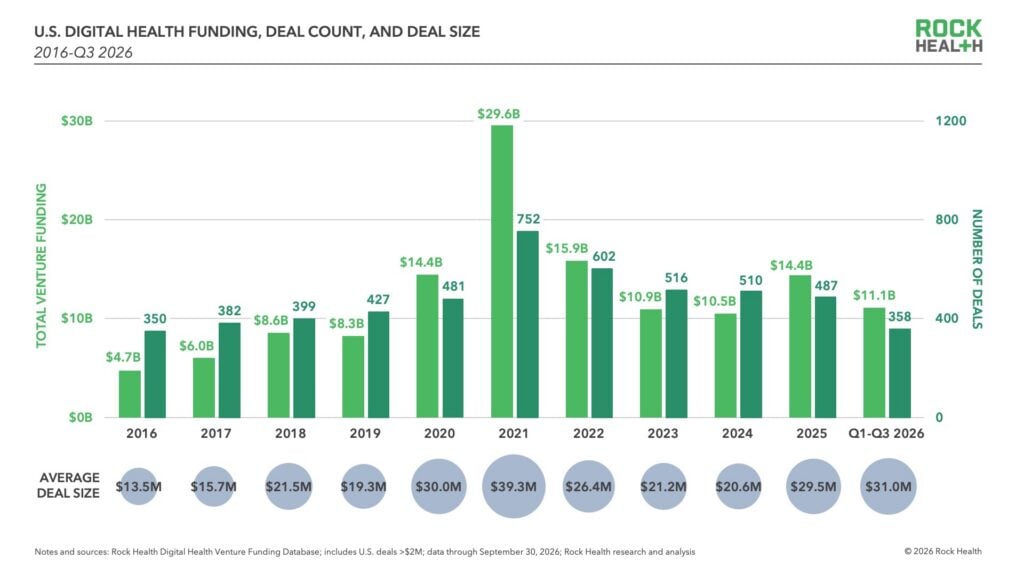
Rock Health 于 2026 年 10 月 9 日发布 Q3 市场更新:美国数字健康初创单季融资 37 亿美元、114 笔,年内累计 111 亿美元、358 笔,年内平均单笔规模升至 3100 万美元,高于 2025 年的 2950 万与 2024 年的 2060 万;Q3 并购 45 笔、年内 164 笔,与 2025 年同期 172 笔基本持平,公开市场自 2025 年 8 月 HeartFlow 上市后无新增挂牌。报告提出的 148 亿美元全年规模是节奏延续下的线性外推预测,并非已实现数字,且统计仅限美国本土 VC 口径,未单列 AI 赛道融资额。
影响分析 × 投资人与产业分析师 | 数据视角 × 药企研发负责人 | 行业观察
2026 年 10 月 9 日,Rock Health 在第 15 届 Rock Health Summit 当周发布 Q3 市场更新:美国数字健康初创单季融资 37 亿美元、114 笔,年内累计 111 亿美元、358 笔。年内平均单笔规模升至 3100 万美元,高于 2025 年的 2950 万与 2024 年的 2060 万。钱更多、笔数更少成为主线,而报告提到的 148 亿美元全年规模仍是线性外推预测,并非已实现数字。
开场:Q3 37 亿美元、114 笔,资本仍在流入但明显更挑标的
单季 37 亿美元、114 笔,这两个数字放在一起,说明美国数字健康一级市场并未失血,但资金的分配方式变了。把 Q3 并入年内口径,2026 年前三季累计 111 亿美元、358 笔,平均到每季约 37 亿美元的节奏相当稳定。真正值得注意的是分母:358 笔对应 111 亿美元,意味着资本并没有撒向更多早期项目,而是向更少、更大的支票集中。对创业方而言,融资窗口仍在,但拿钱的门槛从讲一个故事变成了拿出一阶段性证据:早期项目若拿不到更大的支票,往往意味着轮次被推迟而不是被拒绝。对投资方而言,同样的弹药押注更少的标的,单笔容错空间反而被压缩,一旦赌错,损失更集中,这也解释了为何尽调周期普遍拉长。Q3 的另一条线索是节奏未变——报告口径下,本季延续了前两季资金充裕但高度集中的格局,没有出现方向性的反转信号,只是集中度继续上行。
事实底座:Rock Health 的季度口径、2011 年基线与 15 年累计 1400 亿美元
理解这组数字,必须先看清它的坐标系。Rock Health 在 2011 年成立,当年 8 月发布首份统计时,只数到 35 家美国风投支持的数字健康公司;2011 年全年是 12 亿美元、96 笔。当年一项针对早期数字健康创业者的调研里,只有 2% 说自己拿到了 VC,84% 靠自筹,资金被列为增长的第一障碍。而 2010 年的一项 VC 调研中,77% 的受访者预期医疗 IT 投资会增长。十五年过去,赛道累计融资超过 1400 亿美元,融资 200 万美元以上的风投支持数字健康公司超过 3200 家。若 2026 年节奏延续,1400 亿这个基数还将被继续推高,而公司数量与单笔规模的同步扩张,也意味着赛道早已从试验场变成有稳定资本供给的成熟资产类别。同期消费端的渗透也在变化:57% 的成年人现在用数字方式追踪健康指标,46% 拥有可穿戴设备,这是支付方、医疗集团与 B2B2C 平台必须同台竞争的底层原因。报告同时回顾了赛道的演进路径:从早年的电子问诊、数字前门这类概念,到把表单而非流程数字化的阶段,再到今天以电子化事前授权替代电话与传真、以环境化文档记录让医生实时生成病历,方向已经从替代医患关系转向消解行政性浪费。
主终点数字:单笔均值 2060 万到 2950 万再到 3100 万,并购 45 笔与 IPO 空窗
最硬的结构信号是平均单笔规模的三级跳:2024 年 2060 万美元,2025 年 2950 万美元,2026 年至今 3100 万美元。两年抬升超过 50%,而笔数并未同步扩张,说明后期轮次与大额支票主导了总额。若把 2026 年的节奏线性外推,全年有望超过 148 亿美元,约为 2011 年全年 12 亿美元的 12 倍——这是 Rock Health 的预测口径,不是已发生的数字。退出侧则冷热不均:Q3 数字健康并购 45 笔,年内 164 笔,与 2025 年同期的 172 笔基本持平,2025 年本身是 2021 年以来的高点;公开市场自 2025 年 8 月 HeartFlow 上市后没有新增挂牌,报道提到 Oura 推迟 IPO。这一句应当读作截至报告日的时点陈述,而非长期判断。把融资端与退出端并排看,会得到一个不太对称的图景:一级市场资金充裕且更集中,并购市场稳住了 2021 年以来的高位水平,但公开市场这一最关键的退出通道仍未重开,资本形成与资本退出之间的时滞还在拉长。
延伸解读:功能不再构成护城河,可部署价值与承担法律责任成为新门槛
报告给出的判断比数字更值得玩味。创始人今天可以直接调用保险核验、理赔处理、EHR 基础设施、虚拟临床医生网络、支付与开方等现成 API 与第三方服务,过去要数年与数百万美元才能建的东西,现在几个月能拼出来,且生成式 AI 与算力让拼装变得更容易。结果是新进入者以 AI 原生技术栈快速跟随成熟产品,功能本身不再构成护城河。American Heart Association Ventures 管理合伙人 Lisa Suennen 的判断是,在易构建的环境中难以复制的是实施、集成与执行得多好,即可部署价值。HATCo 总裁兼 CEO Daryl Tol 则称,卫生系统领导者已把组织转型视为生死议题,必须由 C 级推动,这不是听 100 家技术公司路演,而是架构、设计与实施问题。有受访者提出,随着 AI 承担更多自主角色,愿意承担法律责任正成为一种新护城河。买方一侧的变化同样关键:波士顿儿童医院首席创新官 John Brownstein 提到,无穷无尽的试点时代已经让人疲乏,机构正在以更整体的视角看待技术、人与流程,并整合供应商、简化技术栈。当能不能造出来不再构成创新的边界,真正需要辨析的就成了可用性、集成能力与证据强度。
冷静观察:148 亿是线性外推,VC 口径与 AI 细分缺数据都要打折看
引用这组数字时至少要打三处折扣。第一,148 亿美元是假设年内节奏延续下的线性外推预测,不是已实现融资额,不应与 111 亿并列陈述。第二,Rock Health 只统计美国本土、且为 VC 口径,不含债务、赠款、并购与二级市场交易,因此它衡量的是风投信心,不是赛道总资金量。第三,报告并未提供 AI 细分赛道的单独融资额,任何「AI 占数字健康融资多少成」的说法都不能从这份报告推导,需要另找数据源。此外,Q3 单季 114 笔的样本下,个别超大额轮次对平均单笔的拉动可能相当明显,均值抬升不完全等同于普遍性的估值上行。还有一层容易被忽略:2011 年基线与 2026 年数字之间的直接倍数比较,来自同一家机构的口径延续,但十五年间统计边界、数据源与轮次定义都有过调整,跨年度对比更适合看趋势而非做精确换算。对国内读者而言,这组数字反映的是美国支付结构、报销码与监管路径下的资本环境,搬到中国市场需要重新加权,不宜直接套用倍数关系。
原文链接:Rock Health
千方医数集编辑部 出品
